 株式会社エクスブリッジ

Diet Tracker
岸田光広議員の質問と、政府の答弁
2025年12月8日 衆議院 本会議 第7号。「自動車関連税の見直し(環境性能割・暫定税率)」の国会トラッカーから、この1件を取り出しました。
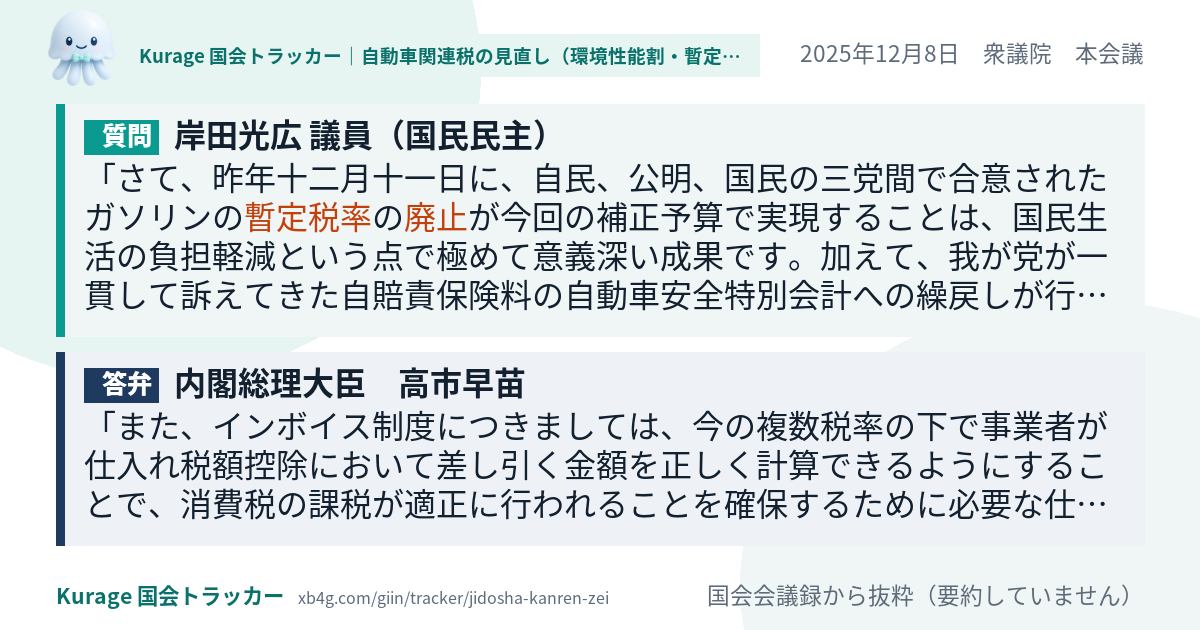
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
さて、昨年十二月十一日に、自民、公明、国民の三党間で合意されたガソリンの暫定税率の廃止が今回の補正予算で実現することは、国民生活の負担軽減という点で極めて意義深い成果です。加えて、我が党が一貫して訴えてきた自賠責保険料の自動車安全特別会計への繰戻しが行われることとなりました。これにより、保険料を本来の目的である交通安全や事故被害者支援に活用することができるようになります。高市総理、片山財務大臣を始め、与野党の皆様、関係者の皆様の御尽力に対し、心より感謝申し上げます。それでは、最初に、いわゆる年収の壁への対応について伺います。三党合意に盛り込まれた基礎控除等を百七十八万円へ引き上げる措置は、国民民主党が、生存権の観点から、最低賃金の上昇に応じて控除額を引き上げるべきだと一貫して訴えてきたものです。
答弁
また、インボイス制度につきましては、今の複数税率の下で事業者が仕入れ税額控除において差し引く金額を正しく計算できるようにすることで、消費税の課税が適正に行われることを確保するために必要な仕組みとして導入されたものであり、廃止は考えておりません。ハイパー償却税制及び加速償却についてお尋ねがありました。ハイパー償却税制は、設備投資の取得額以上の減価償却を認める制度であると承知をしております。ハイパー償却の有効性、海外制度の利用実態なども踏まえつつ、必要な措置についてしっかり議論を深めてまいります。また、御指摘の一括償却や加速償却は、本来の耐用年数にかかわらない期間での減価償却を認める制度であると承知をしております。これらと同様、即時償却は、設備投資額について即時に全額減価償却を認める制度ですが、設備投資を行う企業のキャッシュフロー改善効果が見込まれ、政府による投資促進策として、欧米各国でも同…
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。