 株式会社エクスブリッジ
Diet Tracker
三ッ林裕巳議員の質問と、政府の答弁
2014年4月2日 衆議院 厚生労働委員会 第7号。「医療機関の消費税負担(控除対象外消費税・診療報酬での補塡)」の国会トラッカーから、この1件を取り出しました。
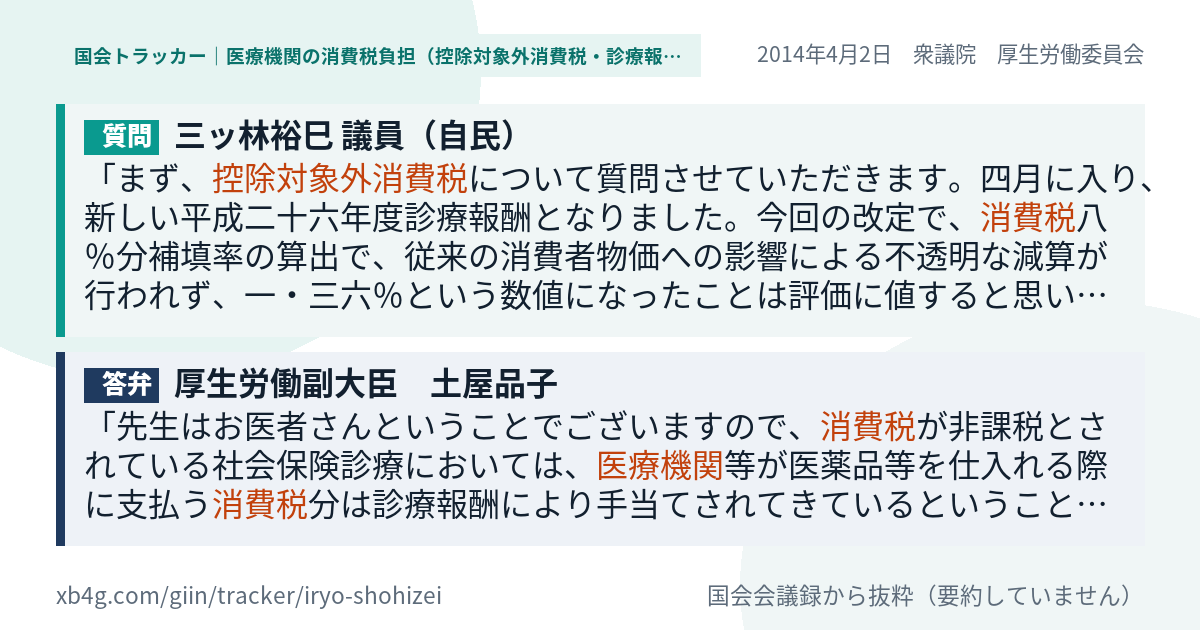
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
質問
まず、控除対象外消費税について質問させていただきます。四月に入り、新しい平成二十六年度診療報酬となりました。今回の改定で、消費税八%分補填率の算出で、従来の消費者物価への影響による不透明な減算が行われず、一・三六%という数値になったことは評価に値すると思います。しかしながら、平成二十六年度は医療費総額が四十兆円を超えるとされております。消費税五%のときの控除対象外消費税の割合を二・二%と試算いたしますと、消費税負担額は約九千億円でありました。消費税が八%に引き上げられ、消費税負担額は約一兆四千億円もの負担となります。病院団体の調査によりますと、一病院当たりの消費税負担額は、病院の規模や病床機能によって異なりますが、五%の段階で年平均三千万円から四億円となっております。診療所においても、数十万円から数百万円の消費税負担が生じております。
答弁
先生はお医者さんということでございますので、消費税が非課税とされている社会保険診療においては、医療機関等が医薬品等を仕入れる際に支払う消費税分は診療報酬により手当てされてきているということはよく御存じだと思いますが、医療に係る消費税のあり方については、診療報酬等の医療保険制度における手当て、または課税化にするのか、また非課税還付制度の導入などをするのかと、いろいろな意見が出されていると承知しております。いずれにしましても、税制抜本改革法において、「医療に係る課税の在り方については、引き続き検討する。」こととされておりまして、引き続き、与党の議論の状況等を踏まえつつ検討していくことになると考えております。
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。