 株式会社エクスブリッジ
Diet Tracker
ラサール石井議員と防衛特別所得税
社民・参議院。2026年3月24日から2026年10月27日まで、3日・1つの会議で、質疑5件。
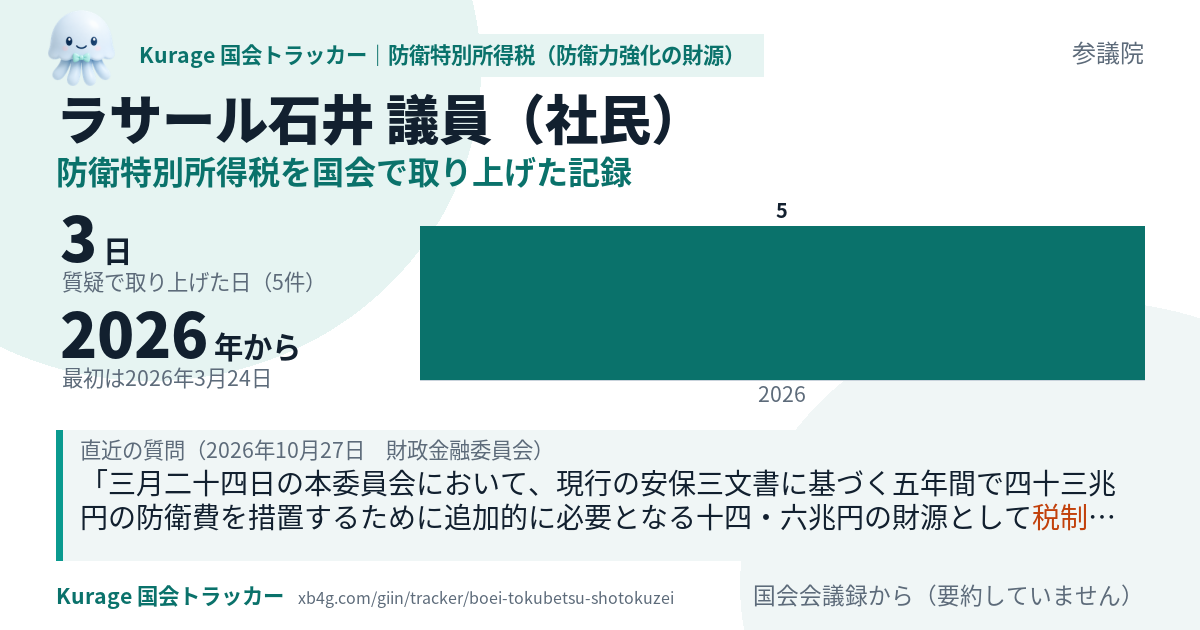
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
ラサール石井議員の質疑と、法案・政府の決定の前後
このテーマの語が政府の決定に初めて出てくるのは2023年6月16日(閣議決定:「経済財政運営と改革の基本方針2023」)です。ラサール石井議員がこのテーマで初めて質疑したのは2026年3月24日で、その1,012日後です。
ラサール石井議員がこのテーマで質疑した3日を、このテーマの法案の提出日・成立日と比べました。
- 所得税法等の一部を改正する法律案(2025年2月4日に内閣が国会に提出・2025年3月31日に成立)
この議員の質疑の日:提出より前 0日/提出から成立まで 0日/成立より後 3日 - 財政運営に必要な財源の確保を図るための公債の発行の特例に関する法律の一部を改正する法律案(2026年2月20日に内閣が国会に提出・2026年3月31日に成立)
この議員の質疑の日:提出より前 0日/提出から成立まで 2日/成立より後 1日 - 所得税法等の一部を改正する法律案(2026年2月20日に内閣が国会に提出・2026年3月31日に成立)
この議員の質疑の日:提出より前 0日/提出から成立まで 2日/成立より後 1日 - 東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法の一部を改正する法律案(2026年2月20日に内閣が国会に提出・2026年3月31日に成立)
この議員の質疑の日:提出より前 0日/提出から成立まで 2日/成立より後 1日 - 関税定率法等の一部を改正する法律案(2026年2月20日に内閣が国会に提出・2026年3月31日に成立)
この議員の質疑の日:提出より前 0日/提出から成立まで 2日/成立より後 1日
時系列
- 2025年3月31日 成立 「所得税法等の一部を改正する法律案」が成立
- 2025年12月26日 政府 閣議決定:「令和8年度税制改正の大綱」に「防衛特別所得税」の記述(9か所)
- 2026年2月20日 法案 内閣が国会に「財政運営に必要な財源の確保を図るための公債の発行の特例に関する法律の一部を改正する法律案」を提出
- 2026年2月20日 法案 内閣が国会に「所得税法等の一部を改正する法律案」を提出
- 2026年2月20日 法案 内閣が国会に「東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法の一部を改正する法律案」を提出
- 2026年2月20日 法案 内閣が国会に「関税定率法等の一部を改正する法律案」を提出
- 2026年3月24日 質疑 ラサール石井議員が質疑(参議院 財政金融委員会・3回)
- 2026年3月31日 成立 「財政運営に必要な財源の確保を図るための公債の発行の特例に関する法律の一部を改正する法律案」が成立
- 2026年3月31日 成立 「所得税法等の一部を改正する法律案」が成立
- 2026年3月31日 成立 「東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法の一部を改正する法律案」が成立
- 2026年3月31日 成立 「関税定率法等の一部を改正する法律案」が成立
- 2026年3月31日 質疑 ラサール石井議員が質疑(参議院 財政金融委員会)
- 2026年10月27日 質疑 ラサール石井議員が質疑(参議院 財政金融委員会)
日付は衆議院・参議院の議案情報と、政府の公表資料のものです。法案は、このテーマの質疑の中で、会議録に法案名が出てきたものです。政府の決定は、2016年以降の骨太の方針、2022年以降の総合経済対策、令和7年度からの税制改正の大綱のうち、このテーマの語が本文に出てくるものです(引用は本文のまま。語のすぐ後ろの数字は脚注の番号のことがあります)。質疑と政府の動きの前後は日付で分かりますが、ある質疑が政府の判断を動かしたかどうかは、記録からは決められません。当サイトはその判定をしません。
質疑の一覧
新しい順。各質疑の「質問と答弁をカードで見る」から、質問とその直後の政府の答弁を1枚にしたカードを開けます。
三月二十四日の本委員会において、現行の安保三文書に基づく五年間で四十三兆円の防衛費を措置するために追加的に必要となる十四・六兆円の財源として税制措置により三兆円程度の確保を見込んでいたところ、防衛特別法人税及びたばこ税の措置に加えて防衛特別所得税の創設を織り込んだとしても約二兆円弱しか確保できず、一兆円程度不足が見込まれていると答弁をされました。
また、防衛特別所得税の徴収にも反対です。 高市政権によるいわゆる安保三文書の前倒し改定により、今まで以上に軍事費が拡大し、軍拡のための増税が進むことは目に見えています。
防衛特別所得税の導入そのものに反対だということを強く申し上げて、終わりたいと思います。
この先ももっと防衛費を拡大するのであれば、防衛費のために更なる増税が必要になるとしか考えられないんですけれども、防衛特別所得税、防衛特別法人税の税率を引き上げる可能性はあるのでしょうか。
それではもう一つ、防衛特別所得税について。 今回の税制改正で、防衛財源の確保のため、所得税に一%付加する防衛特別所得税を新設することになっていますが、防衛特別所得税は恒久的に徴収するのですか。
数えているのは「防衛特別所得税」「防衛増税」「防衛力強化 税制」「防衛力強化 増税」を含む、議員としての質疑です。質疑ができるのはその日その委員会で質問に立った議員だけなので、件数の差は熱心さの差ではありません。