 株式会社エクスブリッジ
Diet Tracker
大西健介議員と防衛特別所得税
立憲民主・衆議院。2023年2月8日から2025年4月16日まで、10日・4つの会議で、質疑14件。
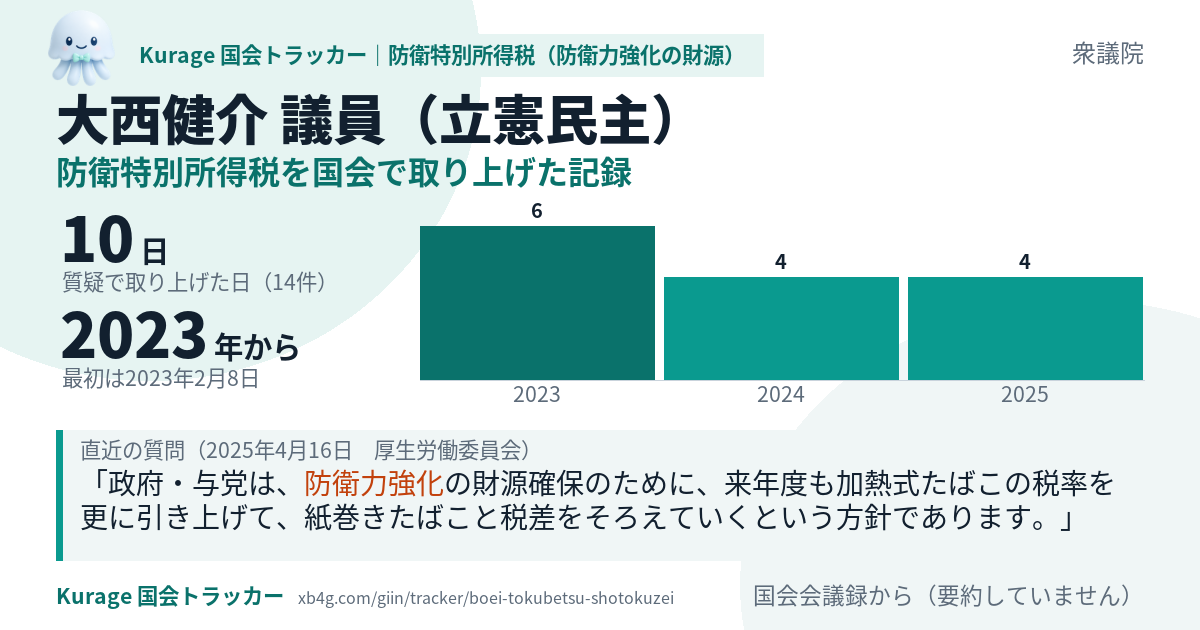
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
大西健介議員の質疑と、法案・政府の決定の前後
このテーマの語が政府の決定に初めて出てくるのは2023年6月16日(閣議決定:「経済財政運営と改革の基本方針2023」)です。大西健介議員がこのテーマで初めて質疑したのは2023年2月8日で、その128日前です。
大西健介議員がこのテーマで質疑した10日を、このテーマの法案の提出日・成立日と比べました。
- 所得税法等の一部を改正する法律案(2025年2月4日に内閣が国会に提出・2025年3月31日に成立)
この議員の質疑の日:提出より前 6日/提出から成立まで 3日/成立より後 1日 - 財政運営に必要な財源の確保を図るための公債の発行の特例に関する法律の一部を改正する法律案(2026年2月20日に内閣が国会に提出・2026年3月31日に成立)
この議員の質疑の日:提出より前 10日/提出から成立まで 0日/成立より後 0日 - 所得税法等の一部を改正する法律案(2026年2月20日に内閣が国会に提出・2026年3月31日に成立)
この議員の質疑の日:提出より前 10日/提出から成立まで 0日/成立より後 0日 - 東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法の一部を改正する法律案(2026年2月20日に内閣が国会に提出・2026年3月31日に成立)
この議員の質疑の日:提出より前 10日/提出から成立まで 0日/成立より後 0日 - 関税定率法等の一部を改正する法律案(2026年2月20日に内閣が国会に提出・2026年3月31日に成立)
この議員の質疑の日:提出より前 10日/提出から成立まで 0日/成立より後 0日
時系列
- 2023年2月8日 質疑 大西健介議員が質疑(衆議院 予算委員会)
- 2023年2月15日 質疑 大西健介議員が質疑(衆議院 予算委員会)
- 2023年4月24日 質疑 大西健介議員が質疑(衆議院 決算行政監視委員会第一分科会)
- 2023年5月24日 質疑 大西健介議員が質疑(衆議院 予算委員会・3回)
- 2023年6月16日 政府 閣議決定:「経済財政運営と改革の基本方針2023」に「防衛力強化」の記述(1か所)
- 2024年2月14日 質疑 大西健介議員が質疑(衆議院 予算委員会・2回)
- 2024年2月22日 質疑 大西健介議員が質疑(衆議院 予算委員会・2回)
- 2024年12月27日 政府 閣議決定:「令和7年度税制改正の大綱」に「防衛力強化」の記述(3か所)
- 2025年2月4日 法案 内閣が国会に「所得税法等の一部を改正する法律案」を提出
- 2025年2月20日 質疑 大西健介議員が質疑(衆議院 予算委員会)
- 2025年2月25日 質疑 大西健介議員が質疑(衆議院 財務金融委員会)
- 2025年2月28日 質疑 大西健介議員が質疑(衆議院 財務金融委員会)
- 2025年3月31日 成立 「所得税法等の一部を改正する法律案」が成立
- 2025年4月16日 質疑 大西健介議員が質疑(衆議院 厚生労働委員会)
- 2025年12月26日 政府 閣議決定:「令和8年度税制改正の大綱」に「防衛特別所得税」の記述(9か所)
- 2026年2月20日 法案 内閣が国会に「財政運営に必要な財源の確保を図るための公債の発行の特例に関する法律の一部を改正する法律案」を提出
- 2026年2月20日 法案 内閣が国会に「所得税法等の一部を改正する法律案」を提出
- 2026年2月20日 法案 内閣が国会に「東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法の一部を改正する法律案」を提出
- 2026年2月20日 法案 内閣が国会に「関税定率法等の一部を改正する法律案」を提出
- 2026年3月31日 成立 「財政運営に必要な財源の確保を図るための公債の発行の特例に関する法律の一部を改正する法律案」が成立
- 2026年3月31日 成立 「所得税法等の一部を改正する法律案」が成立
- 2026年3月31日 成立 「東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法の一部を改正する法律案」が成立
- 2026年3月31日 成立 「関税定率法等の一部を改正する法律案」が成立
日付は衆議院・参議院の議案情報と、政府の公表資料のものです。法案は、このテーマの質疑の中で、会議録に法案名が出てきたものです。政府の決定は、2016年以降の骨太の方針、2022年以降の総合経済対策、令和7年度からの税制改正の大綱のうち、このテーマの語が本文に出てくるものです(引用は本文のまま。語のすぐ後ろの数字は脚注の番号のことがあります)。質疑と政府の動きの前後は日付で分かりますが、ある質疑が政府の判断を動かしたかどうかは、記録からは決められません。当サイトはその判定をしません。
質疑の一覧
新しい順。各質疑の「質問と答弁をカードで見る」から、質問とその直後の政府の答弁を1枚にしたカードを開けます。
政府・与党は、防衛力強化の財源確保のために、来年度も加熱式たばこの税率を更に引き上げて、紙巻きたばこと税差をそろえていくという方針であります。 これに対して海外では、加熱式たばこは、紙巻きに比べて健康リスクが低い、いわゆるハームリダクション製品とされていて、欧米諸国を中心に、税制を優遇する、そういう国も多いと聞いております。
根本委員から、防衛力強化とその財源について御質問いただきました。 度々申し上げておりますけれども、現下の厳しさを増す国際環境に対して我が国の防衛力強化が必要であることについては、我々も認識を一にしております。
今回の法案では、法人税とたばこ税に関する防衛増税が盛り込まれていますが、防衛増税については、そもそも、前提となる総額四十三兆円規模の巨額防衛費自体が数字ありきであること、その必要性について国民が納得できる説明が十分になされたとは言い難い状況にあることを問題視しております。
次に、たばこ増税について伺いたいんですけれども、我々は、防衛力強化には反対ではありませんけれども、数字ありきで、国民に納得できる説明のない防衛増税には反対しています。 政府は、防衛増税のうち、たばこ増税で約二千億円の税収を見込んでおり、令和八年から一年で加熱式と紙巻きの税差をなくすことにしています。
まさに私たちもそれは堅持をしてほしいし、でも、膨らむんだったら、それがまた防衛増税の額にも影響してくるかもしれないので、膨らむんだったら正直に話すべきだということを申し上げているわけです。
私は、この防衛費の増額というのは、これは防衛増税にも影響する話ですから、増額の可能性があるのであれば、それは隠すのではなくて正直に国民に話すべきだと思いますけれども、いかがですか。
また、インボイス、防衛増税、子育て増税等、国民には増税を押しつけて、一方で、長年にわたり組織的に裏金をつくり、脱税を続けてきた自民党政権には自浄作用を期待することはできないと思います。
岸田総理、まさに防衛増税や子育て増税で国民に負担を求めておいて、これで納税者の納得が得られるとお思いになりますでしょうか。
さっきも言いましたけれども、防衛増税だとか社会保険料の上乗せとかやる前に、ちゃんとこういうことをやめさせないと、国民の理解なんか得られないですよ。
今、先ほど来お話があった防衛増税とか社会保険料の上乗せとか、国民の負担を増やす議論が進んでいる中で、私たちはいま一度、このシロアリ退治、天下り根絶に取り組まなきゃいけないというふうに思っています。
今、防衛増税反対の声もある中で、国有財産の有効活用については今まで以上に国民から厳しい目が注がれているというふうに思いますので、コロナがあったからとかいろいろな理由があっても、昨年度一件というのでは、やはりさすがにこれはなかなか厳しいなというふうに思いますので、是非もっと有効活用を御検討いただきたいと思います。
そういう意味で、まず、国民に防衛増税を押しつける前に、国費が過大に支出されている場合には返還を命じるということを総理にお約束いただきたいと思いますけれども、いかがでしょうか。
ところが、防衛費の増額については、一兆円の増税のほか、防衛力強化資金で〇・九兆円程度、決算剰余金の活用で〇・七兆円程度、歳出改革で一兆円強と、財源確保が短期間で出てきました。
数えているのは「防衛特別所得税」「防衛増税」「防衛力強化 税制」「防衛力強化 増税」を含む、議員としての質疑です。質疑ができるのはその日その委員会で質問に立った議員だけなので、件数の差は熱心さの差ではありません。