 株式会社エクスブリッジ
Diet Tracker
大森江里子議員の質問と、政府の答弁
2026年3月13日 衆議院 財務金融委員会 第5号。「防衛特別所得税(防衛力強化の財源)」の国会トラッカーから、この1件を取り出しました。
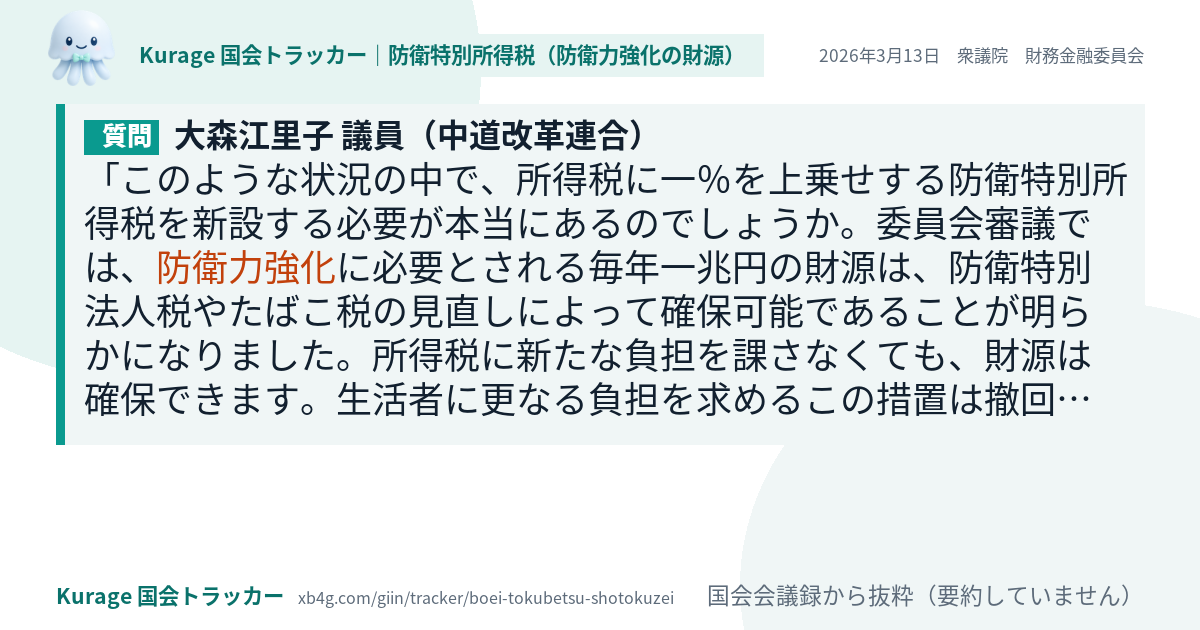
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
このような状況の中で、所得税に一%を上乗せする防衛特別所得税を新設する必要が本当にあるのでしょうか。委員会審議では、防衛力強化に必要とされる毎年一兆円の財源は、防衛特別法人税やたばこ税の見直しによって確保可能であることが明らかになりました。所得税に新たな負担を課さなくても、財源は確保できます。生活者に更なる負担を求めるこの措置は撤回すべきであり、本改正案には賛成できません。また、中小企業、小規模事業者への支援も不十分です。消費税インボイス制度の経過措置である二割特例が縮減され、対象も個人事業主に限定されてしまいます。厳しい経営環境の下で、中小企業、小規模事業者を引き続き支える措置が必要です。次に、特例公債法改正案についても反対の立場で申し上げます。政府案は赤字国債の発行期限を五年間延長するものですが、日本経済はインフレや金利上昇という新たな局面に入っています。
答弁
この質問の直後に政府の答弁は見つかりませんでした(別の議員の発言が続いたか、答弁を求めない発言です)。会議録で前後をお読みください。
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
大森江里子議員の「防衛特別所得税(防衛力強化の財源)」のほかの質問
- 2026年3月13日 本会議
本改正案は、昨年十二月末に取りまとめられた与党税制改正大綱を基に作られておりますが、今般のイラン、中東情勢の緊迫化、ホ…