 株式会社エクスブリッジ
Diet Tracker
美延映夫議員の質問と、政府の答弁
2023年4月27日 衆議院 安全保障委員会 第12号。「防衛特別所得税(防衛力強化の財源)」の国会トラッカーから、この1件を取り出しました。
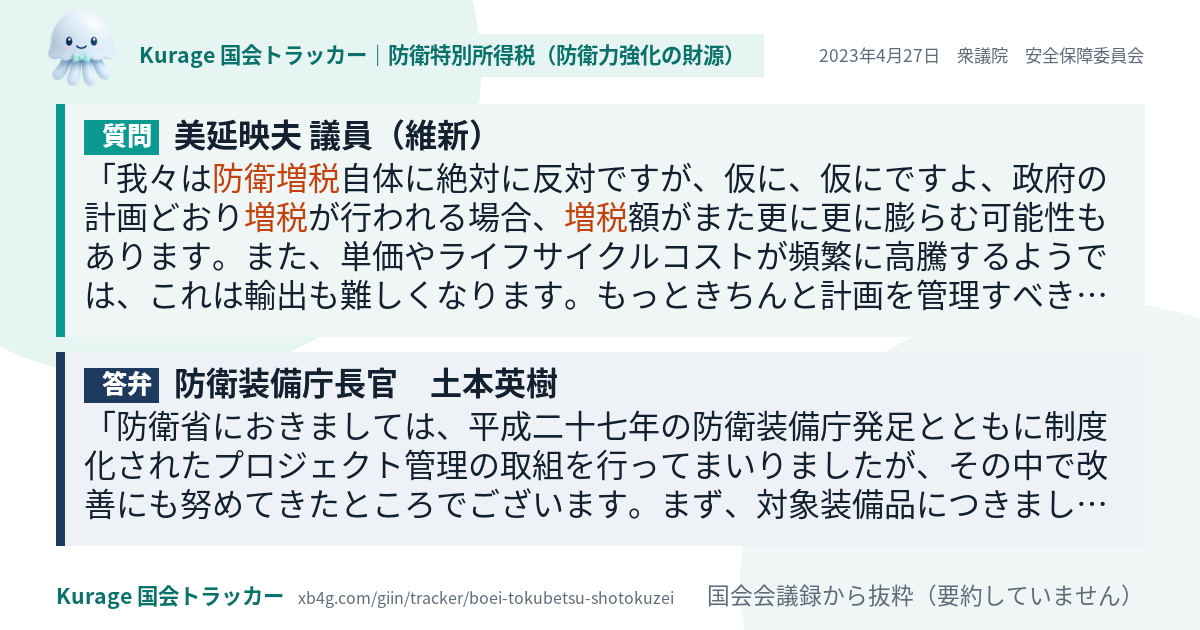
コピーした1行とURLをXやSlackに貼ると、上のカードが表示されます。
このシステムを作った会社が、御社の X の運用をお手伝いします。AI-SNS顧問を見る →
質問
我々は防衛増税自体に絶対に反対ですが、仮に、仮にですよ、政府の計画どおり増税が行われる場合、増税額がまた更に更に膨らむ可能性もあります。また、単価やライフサイクルコストが頻繁に高騰するようでは、これは輸出も難しくなります。もっときちんと計画を管理すべきだと思います。防衛装備庁のプロジェクト管理の対象となっている装備品については、コストが上昇した場合の事業見直しの制度があります。それに言及されているのが資料二の四ページと六ページです。これは、二〇二一年に、財政制度等審議会財政制度分科会に提出された資料ですが、アメリカでは一定以上コストが上昇したプロジェクトの継続には議会の承認が必要な一方、日本では大臣が中止を命じない限り継続となるなど、アメリカと比較した上で日本の現行制度への疑問が呈されています。
答弁
防衛省におきましては、平成二十七年の防衛装備庁発足とともに制度化されたプロジェクト管理の取組を行ってまいりましたが、その中で改善にも努めてきたところでございます。まず、対象装備品につきましては、基準となる単価から相当程度上昇した場合には、計画の見直しや事業計画の是非を検討することとしております。この基準となる単価につきましては、いわゆる装備品の構想段階から量産段階までの総経費から算出した単価というものと、量産段階の経費から算出した単価、アメリカで用いられているこの二つを採用してきたものを、防衛省、日本独自の手法として、令和二年度から、装備品の運用、維持段階の経費も含む装備品のライフサイクルコストから算出した単価というものも採用することで、維持整備を含めました、より多角的な視点での評価を行うこととしております。また、同じく令和二年度から、プロジェクト管理対象装備品の選定基準につきましても見…
抜粋は会議録の文をそのまま切り出したもので、要約していません。答弁は「質問の直後の政府側の発言」を機械的に取り出したもので、一つの質問に複数の論点があるときは、別の論点への答弁であることがあります。全文は会議録でご確認ください。
美延映夫議員の「防衛特別所得税(防衛力強化の財源)」のほかの質問
- 2025年2月5日 予算委員会
次に、財務大臣に伺いたいんですが、防衛増税、いわゆる防衛力強化のための増税のうち、法人税は、課税標準の法人税額から五百…